

イベントを原因と決める前に、ベースラインと増幅ショックを分ける
事故後に上がったことと、事故が原因で上がったことは同じではない
大きな物流事故の後に運賃が上がると、その事故が値上がりを引き起こしたように見える。しかし、事故後に上がったことと、事故が原因で上がったことは同じではない。事故の前から混雑していた道路に新たな事故が起きても、渋滞のすべてを一件の事故だけでは説明できないからだ。
2021年のEver Givenも同じ順序で読む必要がある。重要なのは、事故の前から何が逼迫していたか、事故が何を追加したか、その後にどの運用影響が確認されたかを分けることである。この順序を守れば、物流ニュースを運賃、株価、商品価格、企業利益の単独原因として過大評価しにくくなる。
まず、何が起きたのか
Ever Givenは2021年3月23日、スエズ運河南部区間で座礁し、船舶の通航を物理的に遮断した。船体は3月29日に離礁し、同日に通航が再開された。[E01][E02][E03] 離礁時点の待機船数には422隻と429隻という記録差があるため、ここでは「400隻超」とする。閉塞により生じた待機船群の処理は4月3日まで続いた。[E01][E03][E04]
これは重大な追加ショックである。ただし、6日間の閉塞が、当時のコンテナ輸送を取り巻くすべての逼迫を新たに生んだわけではない。
事故前から存在した需給逼迫と、その市場兆候
事故前には、財需要の増加、空コンテナ不足、港湾混雑と定時性低下が重なり、運賃もすでに上昇していた。[E05][E06][E07] COVID-19後には、サービス消費から財消費への支出シフトや在庫積み増しなどを背景に、コンテナ荷動きが増えていた。空コンテナは遅延した輸送や混雑箇所に拘束され、必要な場所へ戻りにくくなっていた。港湾では長い滞留時間が進み、定時性が低下していた。
UNCTADが示す中国輸出コンテナ運賃指数(CCFI)の四半期値は、2020年第2四半期の854から第4四半期の1,250、2021年第1四半期の1,961へ上昇していた。事故後を含む2021年第2四半期は2,164である。[E07] この並びは、Ever Given以前から上昇局面が進んでいたことを示す。一方、四半期値だけでは、事故が第2四半期の上昇にどれだけ寄与したかは分からない。
UNCTADはスエズ閉塞が追加的な運賃上昇に寄与したと記述しているが、同時期には財需要、船社の能力管理、空コンテナ不足、港湾混雑も作用していた。[E05][E06][E07] したがって、「事故が無関係だった」とも、「事故だけで運賃が上がった」とも断定できない。
Ever Givenが追加したもの
事故が追加したのは、運河の物理的閉塞、待機と一部航海の迂回、船とコンテナの位置ずれ、そして実際に使える輸送能力への追加圧力である。[E01][E03][E05][E08][E09]
定期船サービスでは、船の名目上の積載量だけでなく、必要な場所と時刻に船と空コンテナがそろうことが重要になる。待機や迂回で船が予定位置から外れれば、空コンテナも需要地へ戻りにくい。遅延した便と通常スケジュールの便が同じネットワークに混在すると、運航計画を組み直す負荷も生じる。[E08][E09]
Maerskは、同社・パートナー船約50隻の遅延と、複数週にわたる同社海上ネットワーク能力の20~30%低下見込みを公表した。また、空コンテナの再配置、寄港、Booking(船腹予約)の受け入れへの影響を報告している。[E08][E09] ただし、これらは同社とパートナーネットワークの観測・見込みであり、世界全体の値ではない。5月時点の同社報告にも、スエズ閉塞だけでなく、各地の需要や混雑など複数の要因が含まれる。[E10]
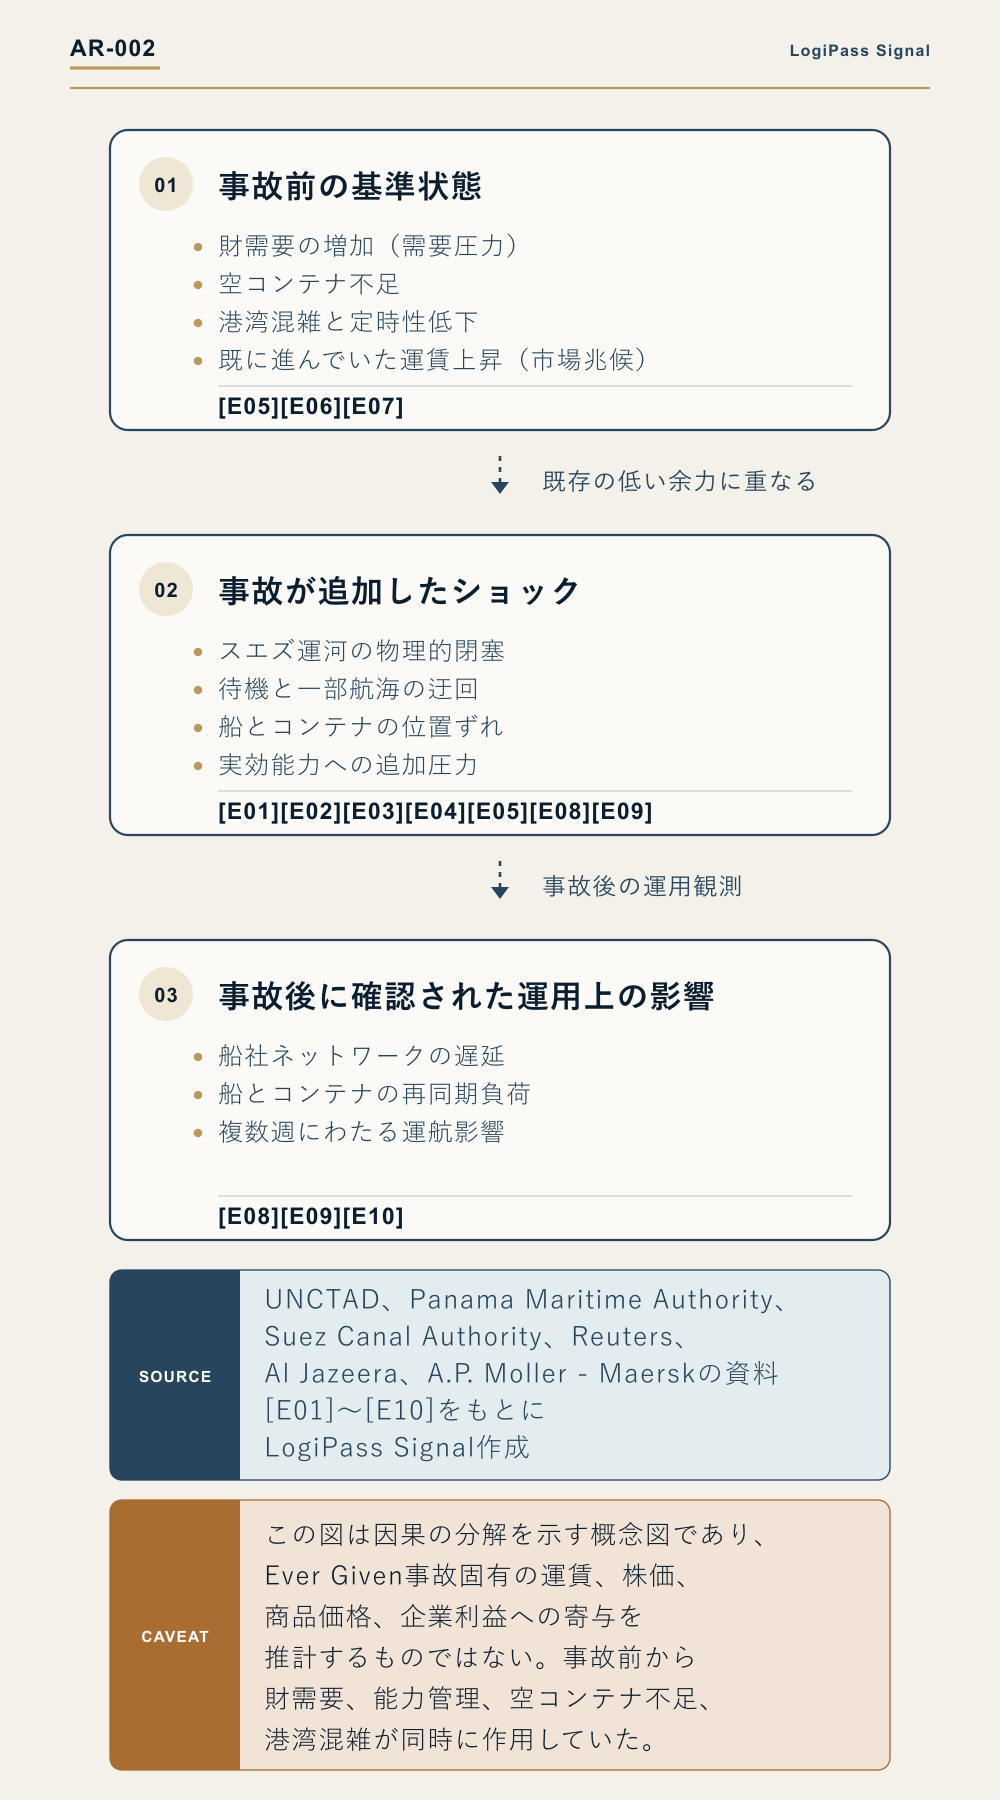
因果を三段階で分ける
物流イベントを読むときは、次の三段階を混ぜないことが重要である。
- 事故前の基準状態:財需要、空コンテナ不足、港湾混雑、定時性低下、既に進んでいた運賃上昇。
- 事故が追加したショック:物理的閉塞、待機・迂回、船とコンテナの位置ずれ、実効能力への追加圧力。
- 事故後に確認された運用上の影響:船社ネットワークの遅延、再同期負荷、複数週にわたる運航・空コンテナ運用への影響。[E05][E06][E07][E08][E09][E10]
この三段階は、一本の矢印で寄与率を示すモデルではない。事故前の制約が確認でき、事故がそれとは別の物理・運用ショックを加え、事故後に関連する運用影響が観測された、という確認順序である。時系列の前後関係と作用経路は、因果を考える材料にはなるが、それだけで単独因果を確定するものではない。
以上から、本稿の結論は次のとおりである。Ever Givenは既存制約の起点だったというより、それらを可視化し、追加的に増幅した可能性がある。
市場と経営では、何を言えて、何を言えないか
投資家にとっての含意は、事故前後の運賃や市場価格だけを比べないことである。まず事故前の運賃、輸送需給、港湾混雑、空コンテナの需給・配置状況を確認し、その上に事故固有のショックと事故後に確認された運用上の影響を重ねる。これにより、「大きな見出しが出たから、一つの市場テーマの原因も一つである」という飛躍を避けられる。
企業側でも同じである。事故後の納期悪化やBooking(船腹予約)の制約を評価するときは、以前からの需要増、港湾混雑、空コンテナ不足と、閉塞が追加した位置ずれや再同期負荷を分ける必要がある。ただし、本稿から個社の費用、在庫、生産、売上、利益への影響量を推計することはできない。
この見方を支える条件
本稿の見方を支持するのは、事故前の制約が複数の資料で確認でき、事故後には待機・迂回と船・コンテナの再同期負荷が確認できる場合である。反対に、事故前の制約が存在しなかった、または事故後の運用影響が事故と関連しなかったことを示す高品質な分析が得られれば、この見方は見直す必要がある。また、事故固有の影響を直接識別する分析が示された場合も、本稿の留保を更新する必要がある。
確認できないこと
現時点の根拠から確認できないのは、Ever Given単独の運賃上昇寄与率、株価・商品価格への寄与、個別企業の利益影響、世界全体の能力低下率、そして事故がなかった場合の反実仮想である。確認できない部分を数字で埋めないことが、物流ショックを市場材料として読む際の最低条件になる。
Selected Sources
- [E01]~[E04] 事故経過:Panama Maritime Authority, Marine Safety Investigation Report R-026-2021-DIAM/Suez Canal Authority, Successful Refloating of EVER GIVEN/Reuters再掲/Al Jazeera / SCA。E01、E03、E04は部分確認である。
- [E05] UNCTAD, Review of Maritime Transport 2021 — Overview
- [E06] UNCTAD, Container shipping in times of COVID-19
- [E07] UNCTAD, Review of Maritime Transport 2021 — Chapter 3
- [E08] A.P. Moller – Maersk, Update to Vessel blockage in the Suez Canal
- [E09] A.P. Moller – Maersk, Lifting the curtain on the reverberations of the Suez blockage
- [E10] A.P. Moller – Maersk, Maersk Asia Pacific market update (May 2021)
次に読む
一つのイベントを単独原因と見なさないことは分かった。では、制約がどこへ伝播し、いつ持続・緩和・移転を見直すべきか。
この次の問いは、Signal Brief 「SB-001|スエズ再開後、市場は何を見るべきか――Ever Givenから読む物流制約の伝播と回復時計」で扱う。通航再開後の観測に焦点を当てた関連記事として、「AR-001|運河が再開しても物流はすぐ戻らない――Ever Givenが示した『復旧の時間差』」も参照できる。